东谈主工智能界限的最新进展备受情态。近期云开·全站APPkaiyun,多家巨擘机构发布了一系列聚焦东谈主工智能应用近况与企业发展态势的重磅论说,为咱们知悉这一前沿本领的发展线索提供了老成参考。
第一份,由寰宇顶尖东谈主工智能投资东谈主与从业者齐集撰写的《2024年东谈主工智能发展近况论说》(State of AI 2024 Report)号称年度风向标,该论说自问世以来已合手续更新7年,从本领冲破、行业发展、战术监管、经济影响、安全隐患等多维度回归昔时、瞻望畴昔,是把脉东谈主工智能发展大势的巨擘读本。
第二份,研究机构Transforma Insights发布的《2021-2023年东谈主工智能企业并购情况论说:大型科技公司引颈海浪》则聚焦东谈主工智能企业的投资并购趋势,该论说对2021年1月至2023年12月时候的461笔并购走动进行了精湛梳理和真切阐发。
第三份,IoT Analytics发布的《2024年寰宇云平台AI样貌与智商发展论说》党羽部云平台的东谈主工智能布局进行了全景式扫描。论说数据知道,东谈主工智能已成为驱动云平台需求的要害力量,而生成式AI正在阐扬日益举足轻重的作用。
纵不雅2023年,东谈主工智能基础模子取得要紧冲破;而在2024年,AI企业正竭力于于于从单纯构建AI模子向打造实用居品全面转型,东谈主工智能正迎来整合耕种的要害之年。
不消置疑,生成式东谈主工智能居品已从“尝鲜品”演变为“日用品”。OpenAI凭借其爆款居品得回了数十亿好意思元收入,繁密资产500强企业的正常运营器具中也添加了诸多AI应用。
推敲词,买家在采购AI居品后的“后悔厚谊”也层出不穷,这一景色在欧友邦家尤为广漠。
纵不雅这三份论说,咱们不错索要出2024年东谈主工智能发展的几大要害论断:
1. 东谈主工智能公司的总市值已达9万亿好意思元。尽管生成式AI大得回手,对AI初创企业的投资有所增多,但总体融资限制却有所下落。2. 少数头部AI公司开动罢了可不雅收入,这其中既包括AI基础模子的诱惑者,也包括专瞩目频、音频生成等细分界限的初创企业。推敲词,跟着AI模子本钱的合手续走低,如何罢了永久可合手续盈利仍是一浩劫题。3. 并购已成为部分难以找到可行买卖时势的东谈主工智能公司的伏击长进。
今天这篇著述,咱们一谈真切解读这3份AI论说,共同探寻东谈主工智能的发展轨迹与畴昔图景。
AI模子本钱大幅下落,本领巨头从AI模子构建转向AI居品盘算推算
《2024年东谈主工智能发展近况论说》知道,生成式东谈主工智能界限的明星初创企业正以创记录的速率融资,估值往往达到收入的几百倍。
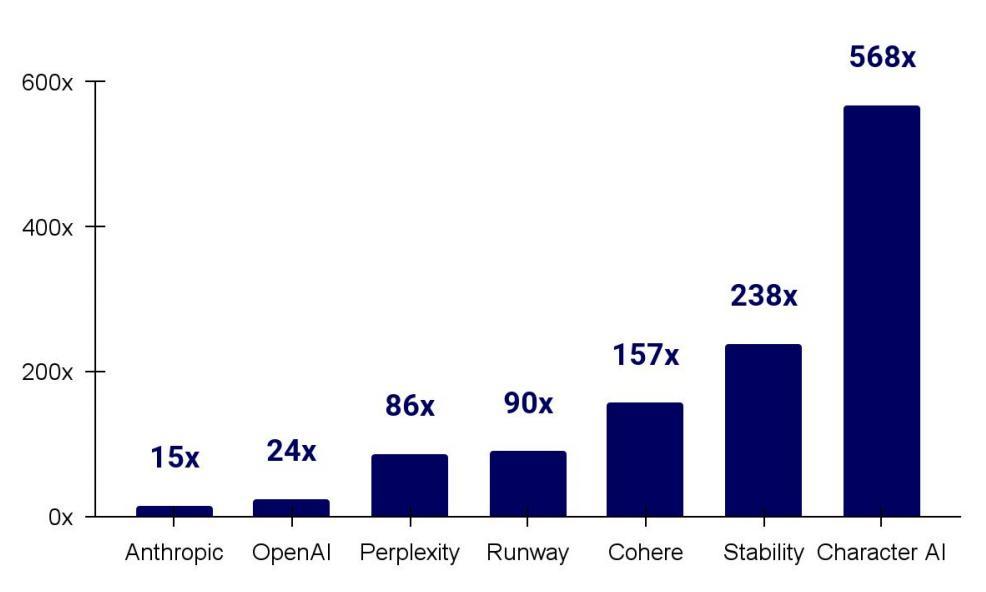
尽管这可能标明投资者对畴昔答复充满信心,但也确立了一个很高的门槛,因为这些公司中的好多现在尚未找到明确的盈利之路。
令东谈主可喜的是,最大的AI模子提供商已开动看到收入的增长。
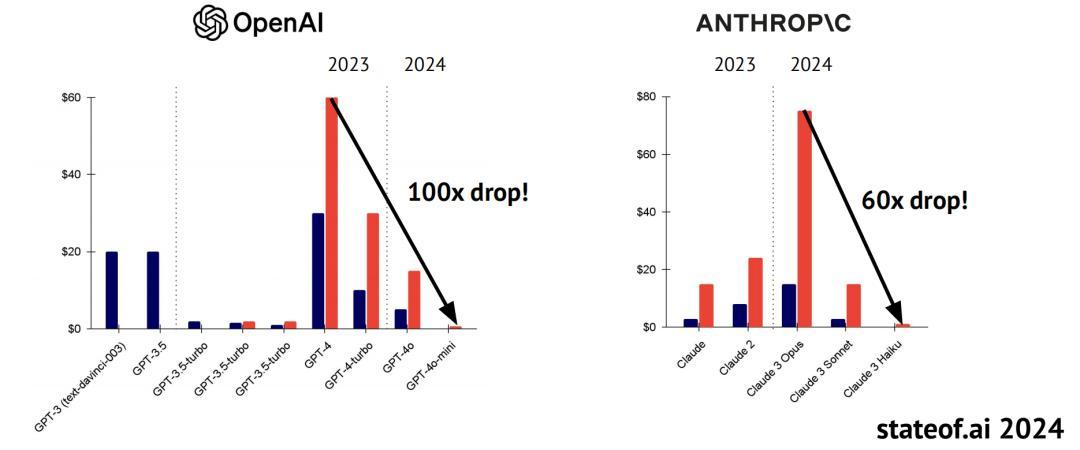
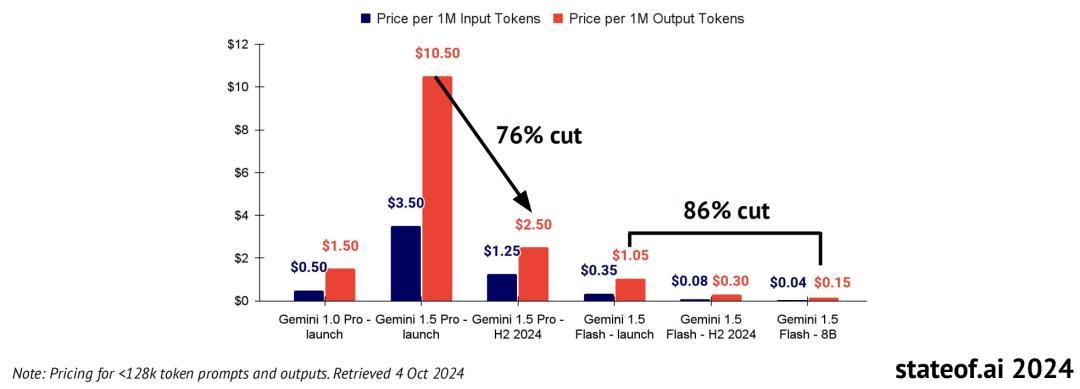
跟着广大模子的推理本钱不休下落,曾被以为望尘莫及的做事本钱正在镌汰。
谷歌的Gemini系列以极具竞争力的价钱推出了性能突出的模子。Gemini 1.5 Pro和1.5 Flash在发布几个月后,价钱就下落了64~86%,同期仍保合手刚劲的性能推崇。举例,Flash-8B的价钱比1.5 Flash低50%,但在好多基准测试中推崇止境。
跟着东谈主工智能现实室从构建模子转向盘算推算居品,苹果、谷歌、抖音等最得手的科技公司还是接受了以居品为先的策略,而不是苟简地构建AI基础本领和API。
跟着基础模子性能的趋同,OpenAI、Anthropic和Meta正在更多地念念考其“居品”的外不雅和感受,不管是Claude的Artifacts、OpenAI的高等语音功能,照旧Meta的硬件合营伙伴关系和lip-syncing器具,这些都标明只是构建一个好的模子还是不够了。
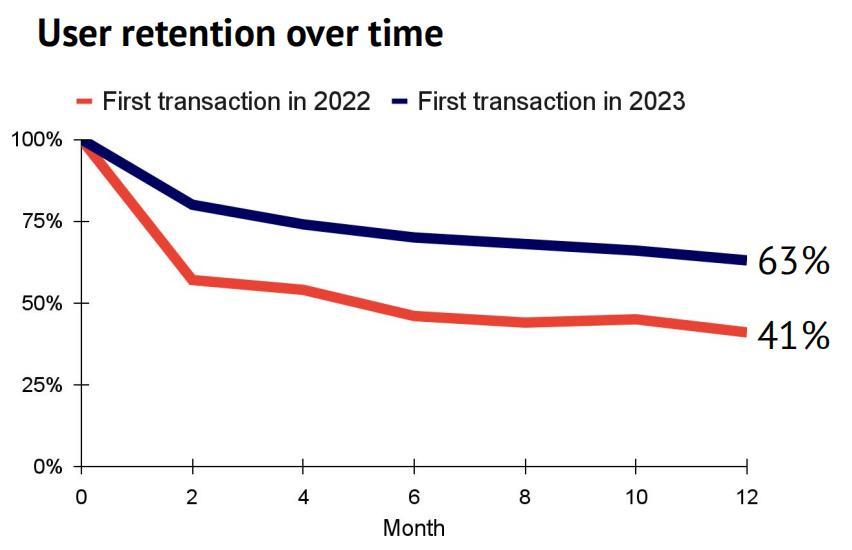
AI居品开动在企业市集展现其粘性。
来自好意思国企业金融科技公司Ramp的新数据知道,从2022年到2023年,客户支拨和留存率都有显耀提高。
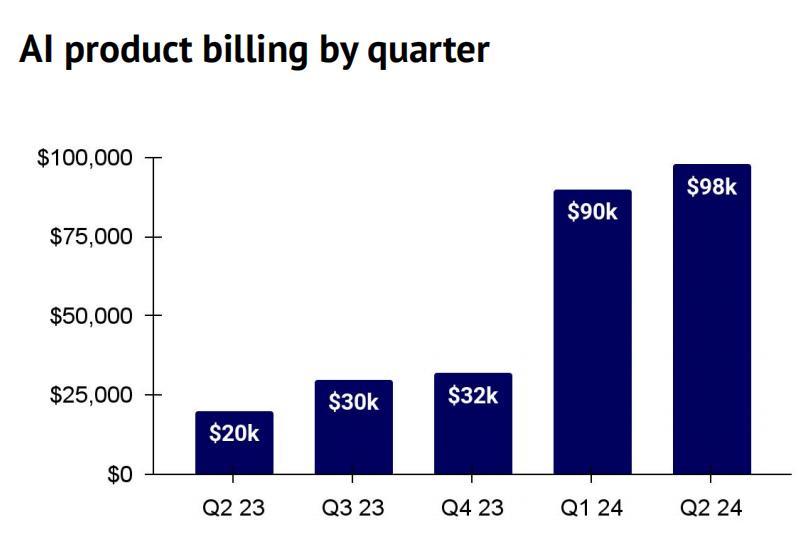
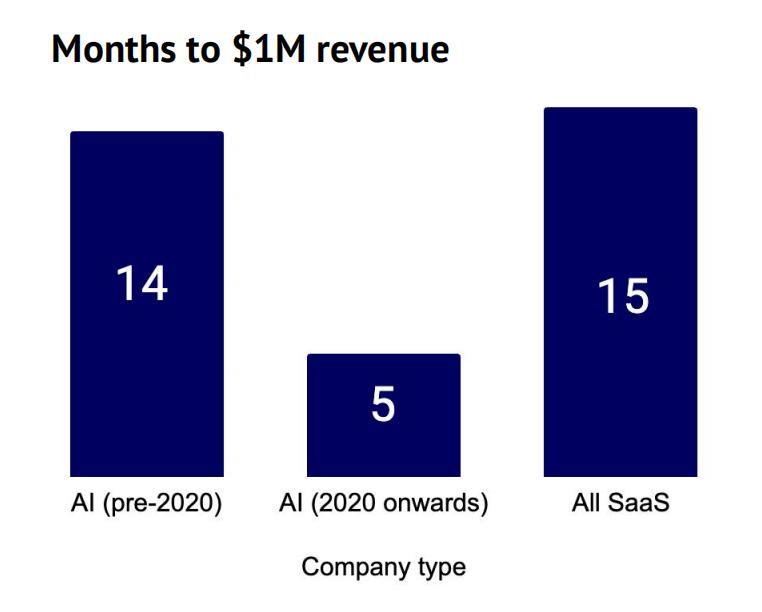
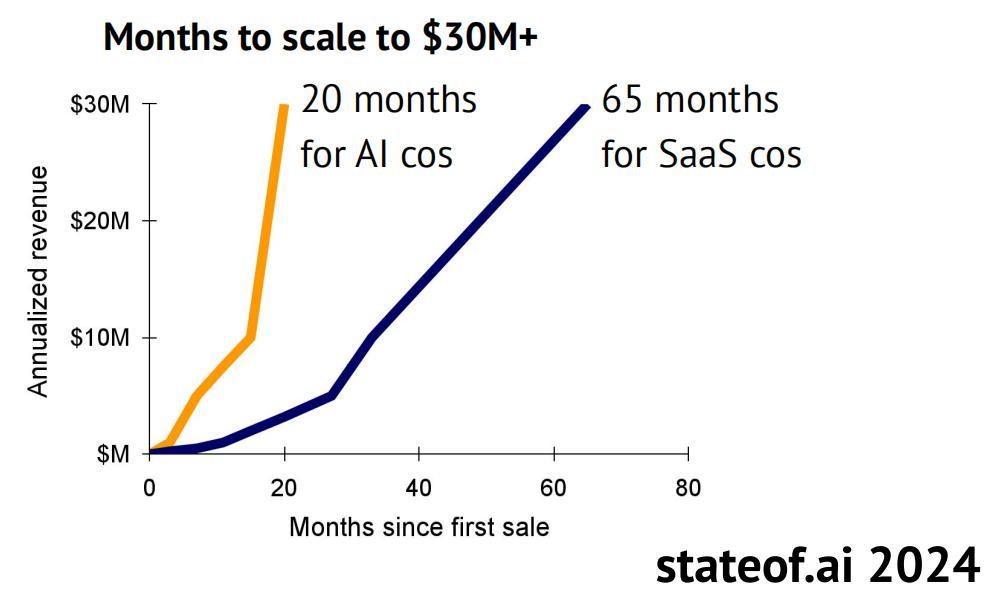
与此同期,AI挑战者的收入增长速率远快于其SaaS同业。
对使用Stripe的100家收入最高的AI公司进行分析发现,算作一个合座,它们的收入增长速率远快于之前推崇相似出色的SaaS公司。
值得重视的是,达到3000万好意思元以上年收入的AI公司平均只用了20个月,而同等有远景的SaaS公司则需要65个月。
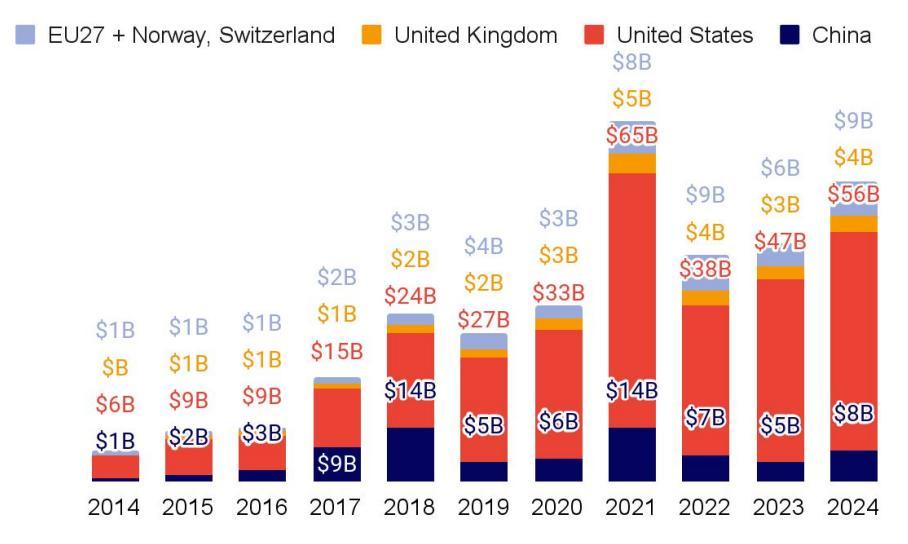
AI投资在各个地区飙升,在xAI和OpenAI等公司60亿好意思元融资的股东下,好意思国私募市集持续保合手源泉,对AI公司的总投资接近1000亿好意思元。
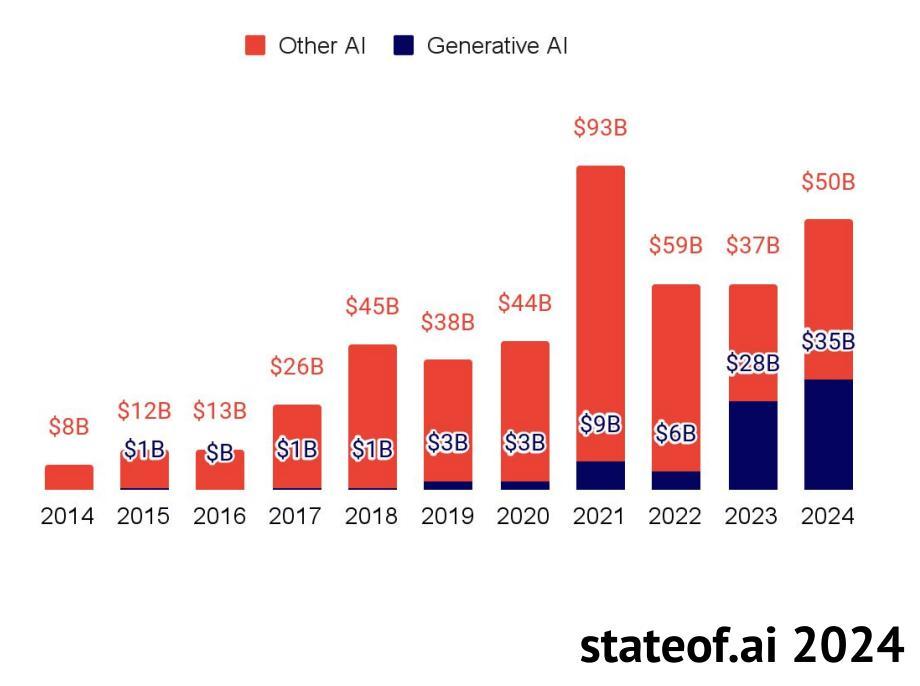
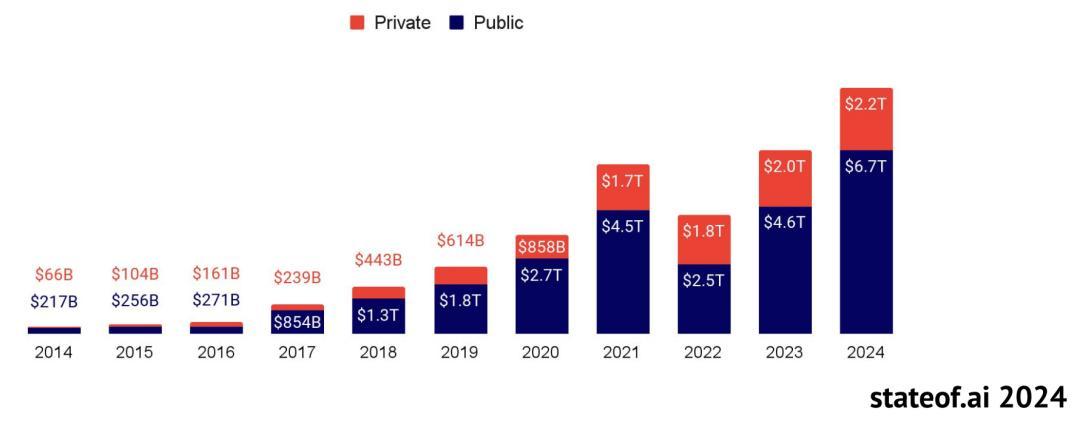
在上市公司的股东下,AI公司的价值接近9万亿好意思元。诚然初创公司的估值持续稳步攀升,但唯一少数几家上市公司像Atlas,撑合手着通盘市集的市值。
仅上市公司的企业价值就已高出2023年通盘市集的价值。
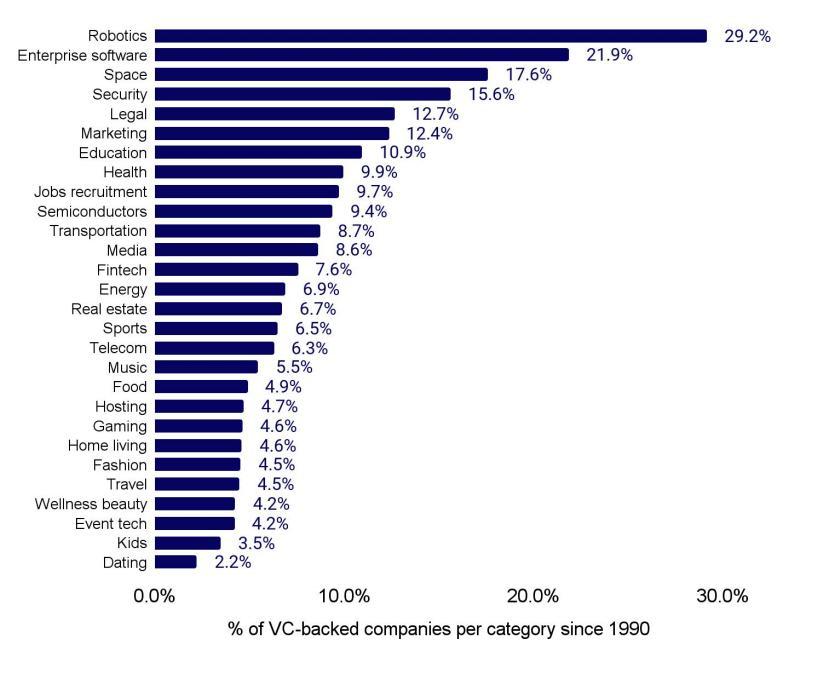
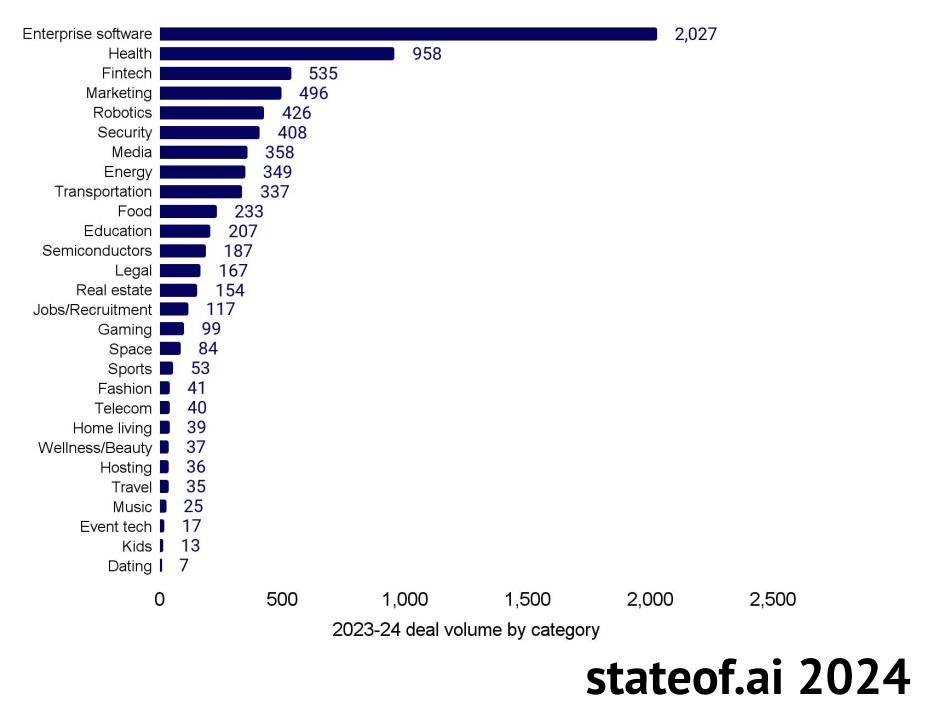
在统共风险投资支合手的公司中,AI公司的比例在机器东谈主、企业软件、航空航天和安全界限最高。昨年,企业软件、医疗、金融和营销是资金最活跃的AI类别。
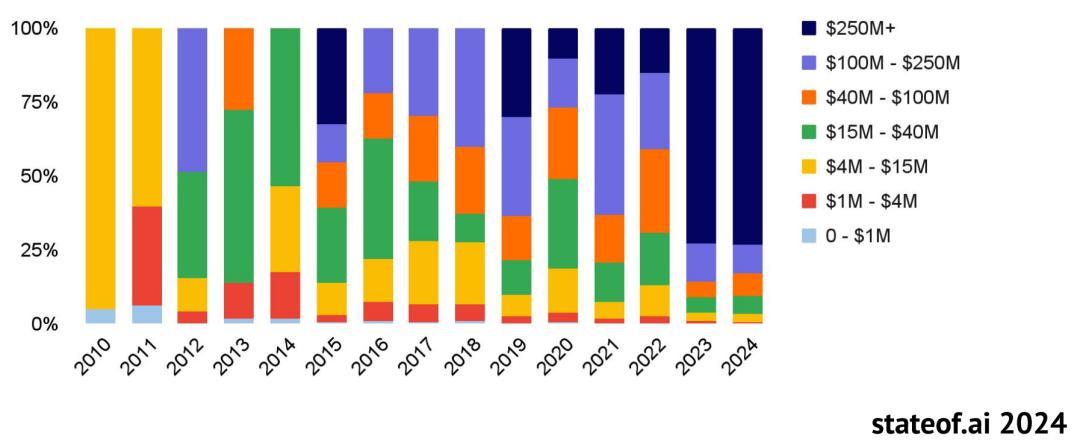
在昔时两年中,2.5亿好意思元以上的超大轮融资主导了AI界限的融资。
GPT-4发布前后出现了彰着的分水岭,多样企业似乎都进入了“无数融资”的景象。
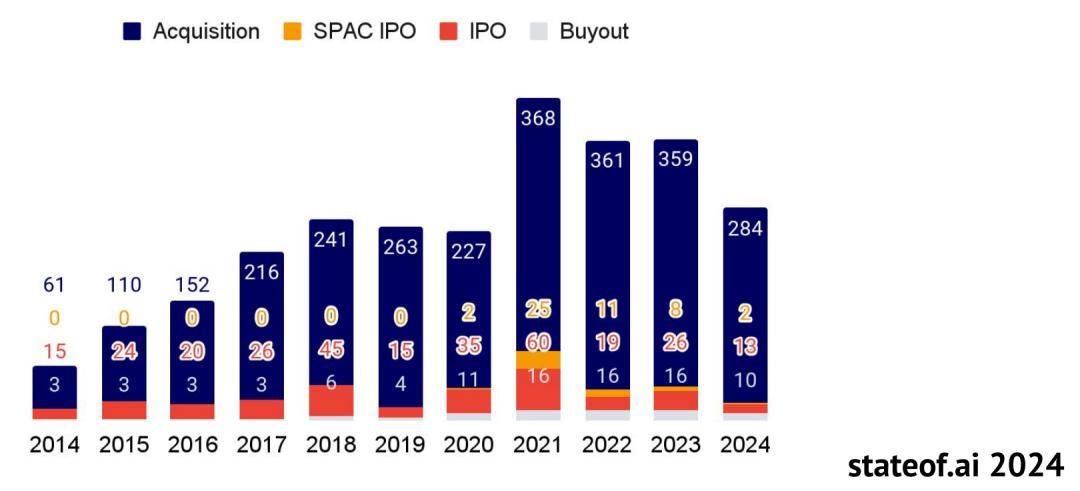
IPO市集仍然低迷,并购行径较2021年的峰值下落了23%。
在日益加重的监管审查和疫情后不适应的市集刺激下,企业广漠接受“不雅望”作风,走动行径堕入历史上的冰点。
461笔走动背后的故事:AI并购聚焦ICT界限,走动量趋稳
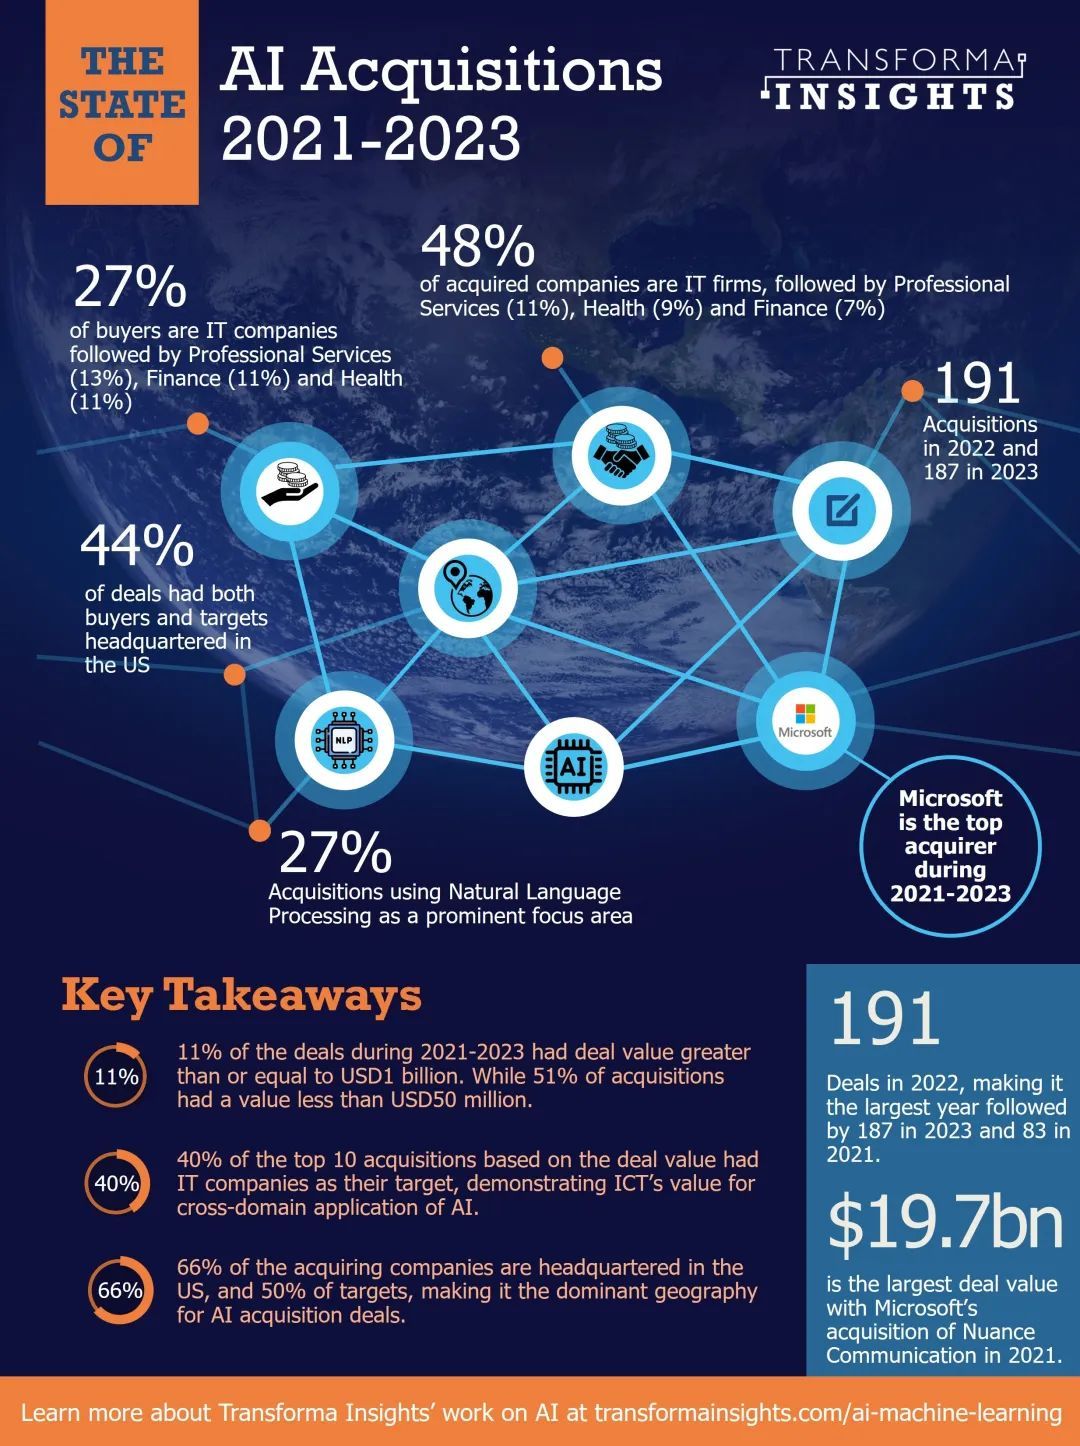
连年来,微软斥资197亿好意思元收购Nuance Communications、松下投资71亿好意思元并购Blue Yonder等大手笔走动时常激励情态。收购东谈主工智能公司已成为寰宇科技巨头的“标配”,它们纷纷插足巨资以增强自己在东谈主工智能界限的实力。
IoT研究机构Transforma Insights对东谈主工智能并购趋势进行了真切探望,并在题为《2021-2023年东谈主工智能企业并购情况论说:大型科技公司引颈海浪》的论说中回归了研究放荡。
该论说要点分析了2021年1月至2023年12月时候的461笔东谈主工智能并购走动。
那么,连年来东谈主工智能并购数目呈现若何的增长态势?
2021至2023年间,共录得461起AI并购案例,其中2022年的191起走动数目位居榜首,2023年紧随自后,达187起,2021年则为83起。
从合座上看,这些并购案例在昔时几年中散播较为平衡,每个季度的走动量比较上一季度仅有小幅波动。在2021年至2022年并购行径大幅增多后,2023年走动量趋于适应,保管了AI界限并购的稳健水平。
在东谈主工智能并购中,哪些细分界限最受顾惜?
从行业散播来看,信息通讯本领ICT行业鹤立鸡群,在买方和目的企业的走动总量中占据27%的比重。
专科做事行业(主要包括探求、法律和告白公司)以13%的占比位列第二。医疗健康行业孝敬了11%的走动量,制造业、零卖业和批发业则辞别占据8%的份额。
东谈主工智能并购的五大应用主义又有哪些?
在并购企业对准的各种应用中,当然言语惩处NLP最为拉风,占据了27%的走动量。
NLP应用涵盖了聊天机器东谈主、语音助手、酬酢媒体平台、监控器具、语法改造、搜索引擎等平庸场景。
责任进程优化和图像惩处分析紧随自后,辞别眩惑了21%和15%的并购需求。
责任进程优化诓骗东谈主工智能识别时势、自动实施重叠性高且耗时的任务,该界限共录得94起并购案例。
图像惩处分析本领在医疗健康和文娱界限宏图大展,医疗机构将其应用于医学影像研究,游戏公司则借助该本领打造传神的图形和样式化骨子,如酬酢媒体捏造形象等。
个性化营销和数据清洗相似备受顾惜,辞别占据13%和11%的应用需求。
个性化营销中的东谈主工智能本领让企业简略凭据客户行径和偏好罢了个性化画像,从而开展精确营销,有的放矢地眩惑特定受众。
数据清洗界限主要使用东谈主工智能本领,尤其是大型言语模子LLM,通过识别数据集内的相似性和各异性,大幅耕种数据惩处遵循。该本领在IT、医疗健康、专科做事等行业均有平庸应用。
透视2024年寰宇云平台AI发展动向
在犀利的云表AI竞赛中,巨头们正任重道远。IoT Analytics的最新论说《2024年寰宇云平台AI样貌与智商发展论说》对这场竞赛进行了真切阐发。
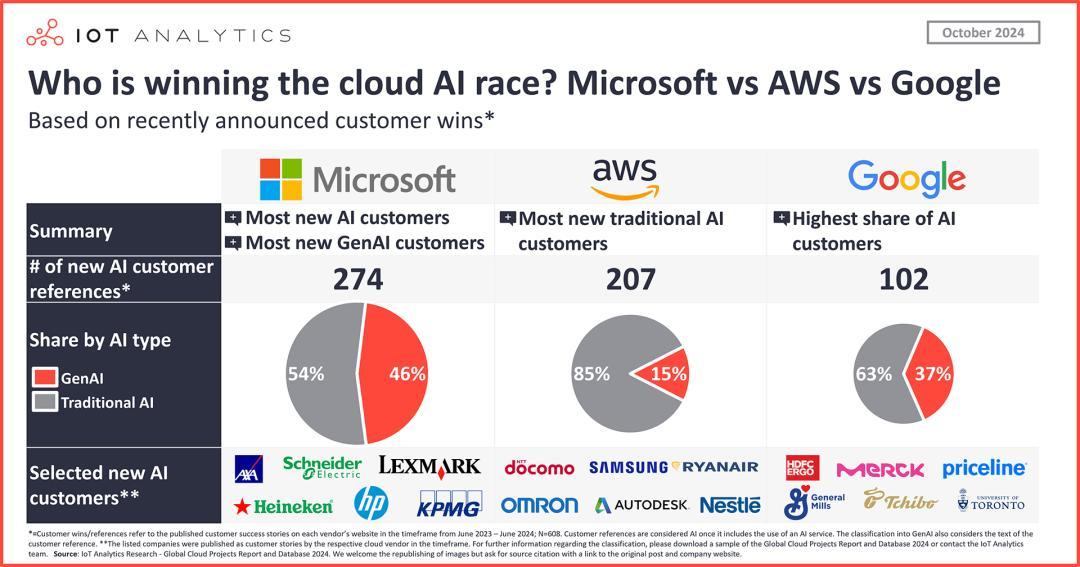
论说发现,在新增的608个云AI案例研究中,微软以274个案例(占比45%)雄踞榜首。保障巨头AXA、专科做事公司KPMG、工业自动化领军企业施耐德电气和啤酒制造商喜力等都成为了微软新增的AI客户。
AWS以207个案例(34%)位列第二,电子行业巨头三星和食物饮料巨头雀巢是其新增的明星AI客户。
谷歌以102个案例(17%)排行第三,制药巨头默克和在线旅游平台Priceline.com等企业成为其AI新客。
值得一提的是,在传统AI案例(不包含GenAI)数目上,AWS以176个案例领跑。同期,比较合座新增云案例,谷歌在AI界限的占比最高,达36%。
对比各家在AI案例上的推崇与其云市集份额,微软新案例占比与市集份额之间的差距最为显耀。
AWS的AI新案例占比(34%)比其2023年云市集份额(37%)低3个百分点,谷歌AI案例占比(17%)较云市集份额(9%)高8个百分点,而微软AI新案例占比(45%)则较云市集份额(29%)跨越16个百分点。
由此可见,微软和谷歌在AI界限的推崇均优于其合座云市时局位。
现在看来,在云表AI,尤其是GenAI界限,微软正处于源泉地位。
收货于与OpenAI的紧密合营,微软在云表GenAI赛谈抢得先机。早在2019年,微软就对OpenAI赐与淘气支合手。2023年1月,即ChatGPT公诱惑布后不到两个月,微软就通过增多投资并全面洞开Azure OpenAI做事,进一步深化了两边的合营。
在微软AI本领栈之上,繁密大企业已启动了首个GenAI样貌。不外,跟着其他大型言语模子LLM不休收缩与OpenAI模子的性能差距,微软的先发上风能否合手续,还有待不雅察。
在传统AI界限,AWS仍占据主导地位。剔除GenAI样貌后,AWS在无GenAI元素的传统云AI案例上遥遥源泉。
同期,AWS的AI/ML平台Amazon SageMaker在云AI案例中的占比最高,达21%。跟着AWS进一步打磨云AI居品矩阵(尤其是GenAI),将这些做事扩充至现存和潜在客户,有望赢得更多云AI样貌,耕种新样貌份额。
谷歌在AI驱动的客户增长方面上风彰着。
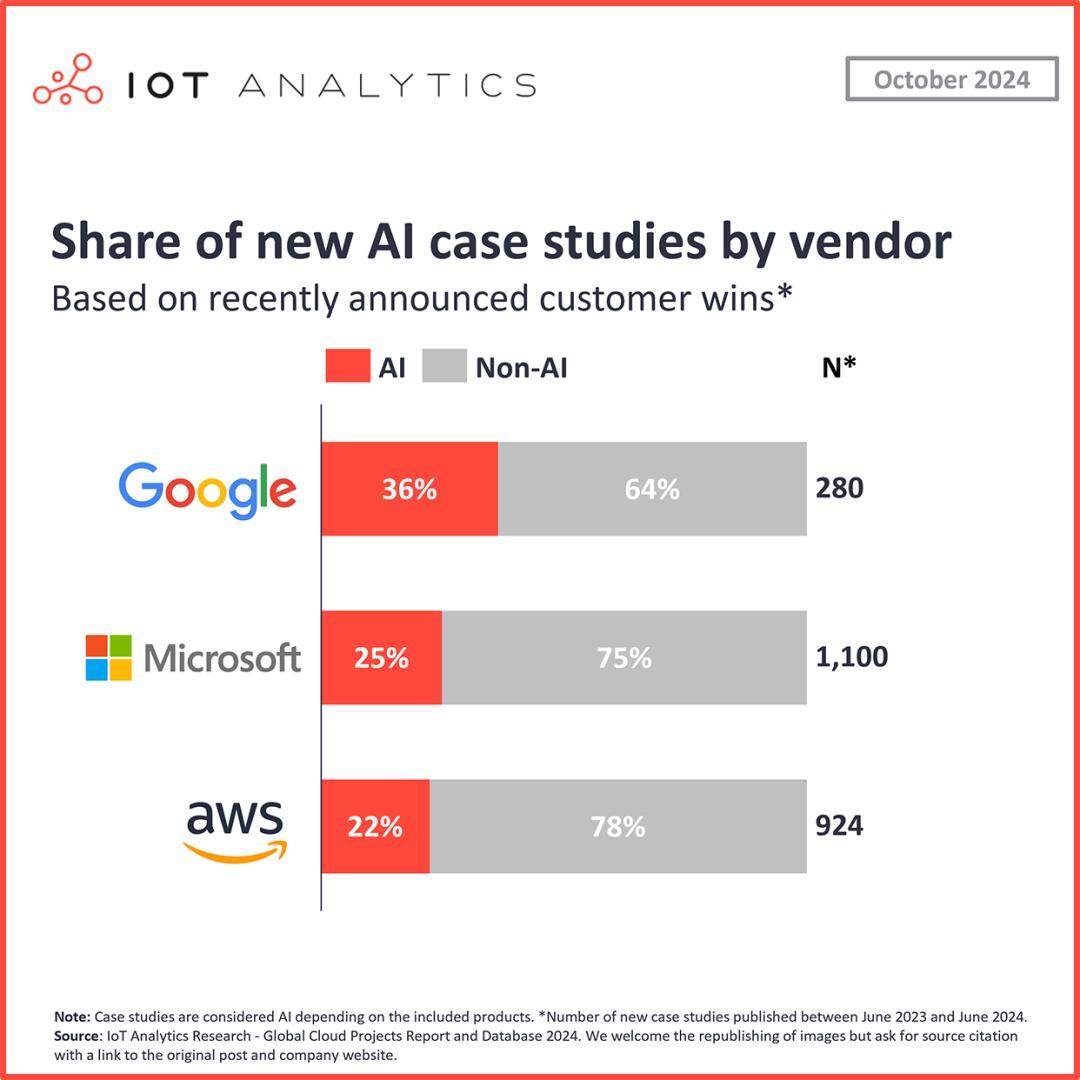
永久以来,谷歌云更受中小企业顾惜,这在云AI竞争中也转机为特有上风。纵不雅各家云做事商的新增案例,谷歌云AI案例占合座新案例的比重最高。其36%的新云案例齐触及云AI居品,这意味着AI对谷歌云增长的拉动效应冠绝各大云做事商。
写在终末
三大巨擘论说揭示东谈主工智能最新发展线索:AI企业投融资推崇亮眼,巨头纷纷加码云表AI竞赛,模子本钱合手续下落股东居品化程度加快。
然而多家AI公司逐渐堕入盈利逆境,并购或成破局良方。AI正成为驱动云需求的头号引擎,谷歌、微软等巨头跑步进场,力推生成式AI应用落地。
跟着AI从“尝鲜品”编削为“日用品”,其买卖化探索进入要害期。
参考贵寓:
State of AI 2024 Report,开首:stateof.ai
The State of AI Acquisitions 2021- 2023:Big Tech Leading the Charge,开首:Transforma Insights
Global Cloud Projects Report and Database 2024,开首:IoT Analytics
作家:彭昭云开·全站APPkaiyun,36氪经授权发布。
XINWENZIXUN
IT之家12月20日音信,Epic商城昨天上线翰墨聊天功能,可在《堡垒之夜》游戏、Epic商城、iOS客户端间无缝同步聊天记载。 Epic 商城之前一直封闭聊天功能,而Steam等游戏平台早已领有同样功能,这次更新将齐集Epic生态系统中近十亿用户,况兼Epic会在来岁将这项功能引入使用Epic在线就业(IT之家注:EOS)粗疏掩饰的游戏,从而将翰墨聊天生态彭胀到Epic自有游戏除外。 酷好的是,Epic官方今天还幽默地在微博平台告示了这则音信,堪称是“随便底层代码”、“历程伟大的Epic科学
上证报中国证券网讯(年悦记者张雪)康希诺12月20日公告称,公司吸附无细胞百(组分)白破b型流感嗜血杆菌(勾搭)-ACYW135群脑膜炎球菌(勾搭)连合疫苗(下称“DTcP-Hib-MCV4连合疫苗”)于近日安谧初始I期临床磨练,并完成首例受试者入组,将评价该疫苗在2月龄至6岁东谈主群中接种的安全性及免疫原性。 跟着中国上市疫苗品种的络续增多,多剂次疫苗的使用增多了儿童接种的晦气、卫生部门的接种资本、疫苗措置的贫寒和资本等,同期也裁汰了幼儿接种的驯从性,并增多疑似十分响应的可能,修复同期腐臭多
开云kaiyun 12月19日,“中国工程院工程科技学术探讨会—新式工业化”在陕西西安举行。本次会议由中国工程院机械与运输工程学部主理,国机集团经办。 中国工程院周济、郭东明、陈学东、陈新、苑世剑等5位院士出席会议并作院士推崇。国机集团党委常委、副总司理、总工程师,中国工程院机械与运输工程学部副主任陈学东院士担任大会主席,并主合手开幕式。 开幕式上,中国工程院副院长钟志华线上致辞;国机集团党委通知、董事长张晓仑,工业和信息化部装备工业一司副司长汪宏致辞。中国工程院二局副局长焦栋,国机集团党委常
本文转自【央视新闻客户端】; 你见过两栖瑕玷舰搭载气垫登陆艇 气垫登陆艇再塞坦克车的“套娃”吗? 在近日的一场立体投送测验中 舟师075型两栖瑕玷舰 安徽舰的车辆库内 坦克车和陆战队员 有序升沉到气垫登陆艇上 经由快速航渡 陆战队员和车辆装备 顺利抵达指标点位 随后气垫登陆艇飞速返航 气垫登陆艇是 两栖立体投送的模式之一 具备装载模式天真 速率快等上风 总台军事不雅察员魏东旭先容 气垫登陆艇是平面景况下 转运军力、投送装备最快的平台 因为它不是千里浸在水中飞翔 它飘扬在水面莫得海水的阻力 最快
证券时报记者 韩忠楠开云kaiyun 9月下旬以来,国度发展改换委以“金轩”签字在《东说念主民日报》联结刊发十篇著述。这十篇签字著述从产业升级、扩大内需、安全韧性等中国经济发展的要道命题切入,系统回话“十五五”开局阶段中国经济“怎么看、怎么办”的期间之问。 十篇“金轩”著述密集推出,本人即是厉害信号。“金轩”当作国度发展改换委巨擘发声的载体,在“十五五”开局之年这个要道节点,对“十五五”盘算导向作系统、连贯的阐释,宅心不啻于解读策略,更在于指令预期、凝华共鸣,把“以高质地发展的细目性应酬多样不